創価学会の脱会を考えているとき、活動に関連して預かった現金、領収書、会計ファイルなどが手元に残っていることがあります。整理の基本は、脱会の意思表示と、預かっている金銭・資料の引継ぎを別々に管理することです。残金を数え、記録と照合し、受け取る権限が確認できた相手へ、受渡しの記録を残して引き継ぎます。この記事は、実際に預かり物がある場合の一般的な確認事項を説明するもので、創価学会に特定の集金制度や会計運用があると断定するものではありません。自分の寄付の返金問題とも区別して考えます。
預かり金・自分の寄付・立替金を分ける
手元のお金や記録を、単に「活動に関係するもの」とまとめないことが出発点です。誰のために保管し、何に使う約束だったかによって、確認する相手や必要な資料が違います。
| 区分 | 整理する内容 | 混同を避けたい点 |
|---|---|---|
| 他人からの預かり金 | 預かった日、相手、目的、残金 | 自分のお金として扱わない |
| 自分が支出した寄付 | 支出日、支払先、支出時の事情 | 預かり金の返還と分ける |
| 自分の立替金 | 依頼内容、領収書、未精算額 | 預かり金から独断で差し引かない |
| 会計資料 | 対象期間、原本・写し、保管場所 | 私物の手帳と分けて引き継ぐ |
立替金と預かり金の双方がある場合でも、直ちに差額だけ渡す処理をしないようにします。支払義務のある相手が同じか、精算額に合意があるかなどの確認が必要です。まず別々の一覧を作り、立替分の精算方法を確認します。
残金と記録を照合する
基準日を決めて現在の状態を残す
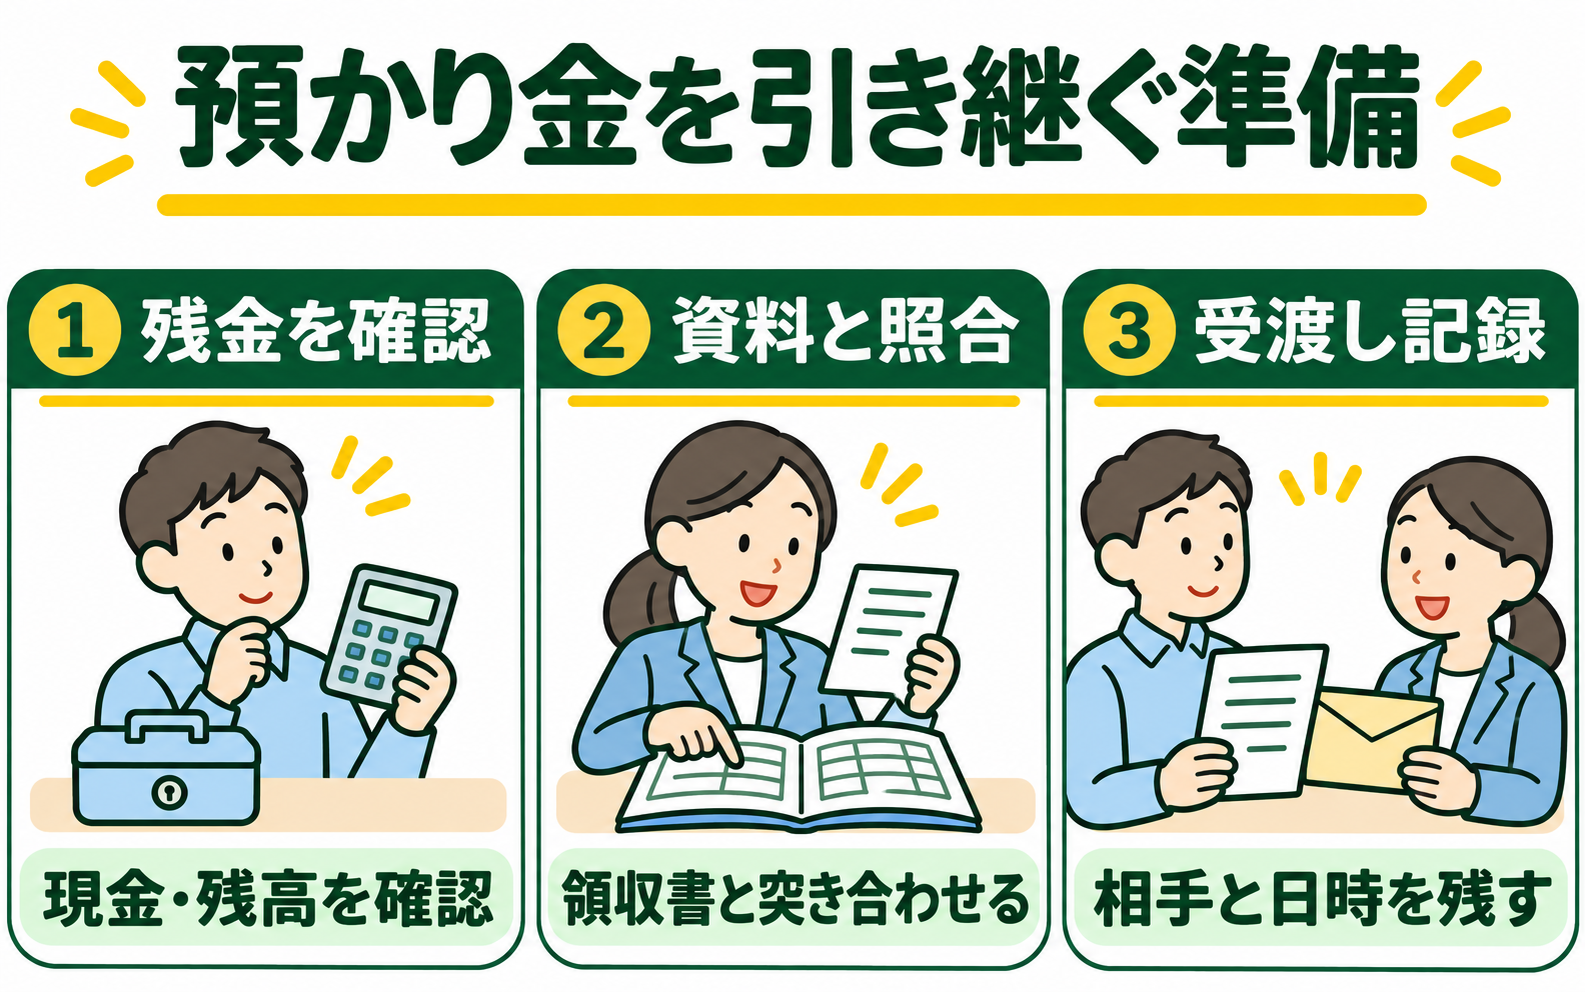
「何月何日現在」の記録かを明記し、現金、振込記録、帳簿、領収書を照合します。自分の生活費と混ざっている場合は、入出金履歴から区別できる範囲を整理します。分からない支出を推測で埋めたり、帳尻を合わせるために記録を書き換えたりしないでください。
- 預かった金額と日付、依頼した人を確認する。
- 支出した金額、用途、領収書の有無を対応させる。
- 手元の残金と、記録から計算した残高を比べる。
- 一致しない金額と、未確認の取引を別欄に記載する。
例えば、預かり分が2万円、確認できた支出が1万2千円なら、計算上の残高は8千円です。実際の残金が違うときは、差額と調査中の項目を記録します。これは説明のための例で、特定の団体や個人の実際の会計ではありません。
委任等に当たる場合には報告や引渡しの問題がある
民法第645条は委任事務の報告について、第646条はその処理で受け取った金銭等の引渡しについて定めています。法律行為以外の事務の委託については、第656条により委任の規定が準用されます。
ただし、預かりの経緯や約束を確認せず、すべてに同じ規定が適用されるとは断定できません。ここから実務上、預かった経緯、使途、残額を説明できる記録を整えることが大切になります。脱会を伝えたことだけで、金銭の整理まで済んだと扱わないようにします。
受取人と受渡し方法を確認する
顔見知りであることと受領権限は別に考える
普段連絡を取り合っている人でも、その金銭を受け取る権限があるとは限りません。預けた人や管理責任者に、引継ぎ相手の氏名、立場、受領する対象を確認します。振込みの場合は口座名義と送金目的を照合し、突然届いた口座変更の連絡だけで送金しないようにします。
金銭と資料の受領内容を記録する
受渡し記録には、日付、渡す人、受け取る人、金額、資料名と数量、対象期間を記載します。紙で受領確認をもらう場合も、電子的な返信を残す場合も、「何を受け取ったか」が特定できるようにします。未精算の立替金や不足資料があれば、それも別に記載します。
振込明細だけでは、会計資料まで渡したことや、すべての精算に合意したことは分かりません。送金の記録と、資料の受渡し・残る確認事項の記録を組み合わせると、後から経緯を説明しやすくなります。現金を郵送する場合は、日本郵便が案内する現金書留を利用し、普通郵便やレターパックで現金を送らないでください。
資料の保管と未解決事項の扱い
原本を引き継ぎ、必要な控えを限定する
領収書や会計データには、第三者の氏名や連絡先が含まれることがあります。受渡しに必要な範囲で共有し、グループ全体へ一斉送信しないようにします。個人用端末に保存したデータは、引継ぎ先で開けることを確認したうえで、返却・削除・控えの保管範囲を整理します。
一方、精算について争いがある場合に、説明に必要な記録まで直ちに消すと確認が難しくなります。保管する目的と範囲を限定し、他人に見られない方法で管理します。保存期間を一律に決めるのではなく、資料の性質や残っている問題に応じて確認してください。
引継ぎ相手が決まらないときも経緯を残す
受取人が未定なら、引継ぎを求めた日、連絡先、回答の内容を残し、受領者と方法の指定を求めます。期限を一方的に知らせたからといって、返答がなければ処分してよいとは考えないでください。
金額や返還義務に争いがある場合は、自己判断で使う・捨てる・差し引く処理をせず、弁護士へ相談してください。書類作成の支援と、争いになった返還請求の代理交渉は区別する必要があります。
よくある質問
少額の預かり金でも引継ぎ記録は必要ですか?
金額にかかわらず、受け取った人と渡した内容が分かる記録を残すと確認しやすくなります。記録の形式は事情に合わせられますが、日付と金額を省略しないようにします。
立て替えた交通費を残金から引いてもよいですか?
依頼内容、負担する相手、精算の約束を確認してください。預かり金と立替金を別々に一覧にし、根拠や相手との確認なしに差額だけ渡す方法は避けます。
受領書を書いてもらえない場合はどうしますか?
振込みや資料送付の記録に加え、渡した内容を記載した連絡への返信など、確認できる方法を相談します。会館の前に置くなど、受取人が確認できない渡し方は避けてください。
引継ぎが終わるまで脱会を伝えられませんか?
脱会の意思表示と金銭・資料の整理は区別して進めます。ただし、保管や報告等の必要がなくなるとは限りません。脱会の希望とは別に、引継ぎの対象と未解決事項を明確にします。